この記事にはプロモーション(広告)が含まれます。紹介している転職サービスは、運営会社が公表されていることと各社の公式情報を確認したうえで選んでいます(当サイトが広告として提携しているところを含みます)。執筆者が利用者として使った経験にもとづくものではありません。
奨学金が1000万円近くあって、返し終わる日がまったく想像できない…

毎月の引き落としの通知を見るたびに、「これ、本当に終わるのか」と思っていませんか。私もまったく同じでした。薬学部を出た時点で私の奨学金は1000万円あり、車のローンを合わせると社会人1年目の負債は1180万円です。この記事では、その1180万円が入社6年目にゼロになるまでを、年ごとの残高・手取り・賞与・年収の数字ごと出します。途中で300万円を失った年も、そのまま書きます。
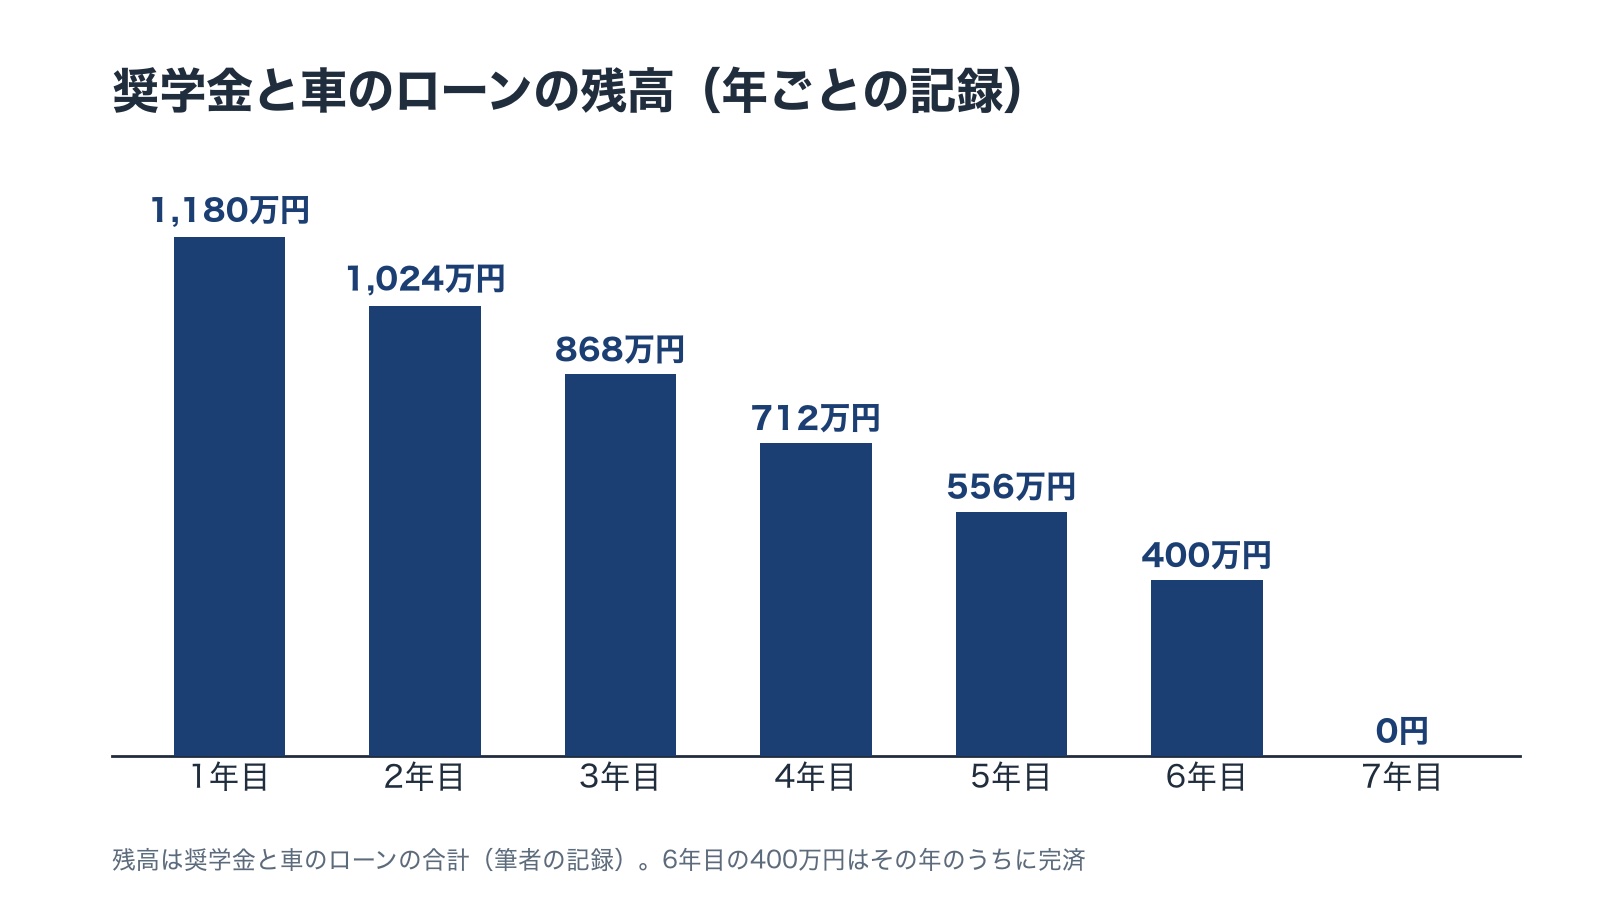
結論:毎月13万円を6年。数字を先に出します
先に結論を書きます。私は毎月13万円(うち奨学金が10万円、残りが車のローン)を返し続け、入社6年目に残っていた400万円を終わらせました。7年目の頭で残高は0です。
やったことは、そんなに多くありません。返済額を最後まで下げなかったこと、そして年収が上がっても生活の大きさを上げなかったこと。この2つだけです。年収は1年目の520万円から、転職した6年目には900万円(転職のときに提示された年収)まで上がりました。その後、土曜出勤の手当が加わって、本業の年収は最高で980万円に届いています。増えた手取りは、生活費ではなく返済と貯蓄に回しました。
やったことは2つだけ
- 返済額を最後まで下げない
- 年収が上がっても、生活の大きさを上げない
だから、この記事で一番見てほしいのは私の根性ではなく、次の表です。「1000万円」という言葉は重いですが、年ごとに割ってしまえば、ただの引き算の連続になります。
毎月13万円も返すなんて、私には無理そうです…。


私の場合は、1年目から管理薬剤師の給与があったから続けられた額です。無理な額にしなくても済むように、返し方を変える制度も後で紹介します。
年ごとの残高と、その年のお金
年ごとに書き出した、私のお金の記録です。負債は奨学金と車のローンの合計、手取りは月給の手取り額を指します。
| 年目 | 負債 | 資産 | 手取り月給 | 賞与 | 年収 | その年にあったこと |
|---|---|---|---|---|---|---|
| 1年目 | 1180万円 | 100万円 | 27万円 | 75万円 | 520万円 | 1年目から管理薬剤師 |
| 2年目 | 1024万円 | 200万円 | 27万円 | 80万円 | 542万円 | iDeCo開始・保険に3本加入 |
| 3年目 | 868万円 | 350万円 | 30万円 | 100万円 | 600万円 | 昇給。ただし信用を減らした |
| 4年目 | 712万円 | 500万円 | 40万円 | 110万円 | 800万円 | 当時の役員が昇給を取ってきた |
| 5年目 | 556万円 | 250万円 | 55万円 | — | 800万円 | 詐欺で300万円を失う |
| 6年目 | 400万円→完済 | 1100万円 | 57万円 | — | 900万円 | 転職。奨学金の完済 |
| 7年目 | 0円 | 1300万円 | 60万円 | — | — | 情報発信を始めた |
賞与と年収の「—」は、当時の記録に数字が残っていない欄です。無い数字を埋めたくないので空けています。なお手取り月給は税金や保険料を引いた後の金額、年収はそれらを引く前(額面)の1年の合計で、残業代や手当も含みます。ものさしが違うので、「月給×12+賞与」と年収は一致しません。資産の列も当時の記録のままです。賞与など数字が残っていない収入があるため、手取り月給×12か月と資産の増え方はきれいには一致しません。
この表で気づいてほしいのは、1年目から6年目まで、負債が毎年きれいに156万円ずつ減っていることです。毎月13万円を12か月で156万円。ただそれだけの引き算が並んでいます。返済に特別な技はありません。なお、利息が付くタイプの奨学金では、実際に払う総額はこの残高の数字より多くなります。表は当時の残高の記録として見てください。
そして資産の列を見ると、5年目だけが下がっています。これが後で書く、私が300万円を失った年です。
年ごとに、私が何をしていたか
1年目:手取り27万円から13万円を引いて始まった
就職活動のとき、私は大学の共有スペースで、同じく奨学金を抱えた友人たちと求人票を眺めていました。額面から税金や保険料を引いて手取りを計算した瞬間、全員で顔を見合わせ、乾いた苦笑いになりました。そのとき見ていた求人票では、病院薬剤師の手取りは17万円ほどでした。当時の私の奨学金は1000万円です。毎月5万円ずつ返しても、終わるのは20年近く先になります。そこから家賃と生活費を払って返済もしたら、手元には数万円しか残りません。
そこで私は「1年目から管理薬剤師のポストを確約してくれる会社」という条件を自分に決めて、地方の中小薬局を選びました。面接で社長に希望を聞かれたとき、答えたのは「管理薬剤師を経験したいです」の一言だけです。年収の希望は、その場では言いませんでした。
お金が欲しいことは、経営者は言われなくても分かっています。まだ利益を出していない新人が金額から話を始めると、やり取りが「払う・払わない」だけになってしまう。だから先に、相手の得になることを置きました。結果として1年目から店舗を任せてもらい、年収520万円で走り出しています。
手取り27万円から13万円を返済に引かれて、残りは14万円。決して楽ではありませんでしたが、「終わりが見える額まで減らす」ことだけを考えていました。
ただし、これは2021年より前の話です。今は厚生労働省の「薬局開設者及び医薬品の販売業者の法令遵守に関するガイドライン」(2021年)があります。この中で、薬局の管理者には薬局での一定の実務経験(目安として5年)などがあることが望ましいとされています。法律上の義務ではありませんが、1年目から管理者を任せる薬局は当時より少ないと考えておいてください。
1年目から管理薬剤師、今でも狙えますか?
当時と同じ形は難しくなっています。持ち帰ってほしいのは、金額より先に「任される範囲」を取りにいく考え方のほうです。
2年目:節税のつもりで、保険に3本入った
2年目の年収は542万円。年間22万円の昇給です。この年、私は給料明細を見て衝撃を受けました。額面で35万円もらっているのに、手取りは27万円だったからです。
「税金の勉強をしたほうがいい」と当時の先輩薬剤師に言われたのをきっかけに、私は調べ始めました。そして、節税になると聞いて保険に3本入り、自分で積み立てる年金の制度(iDeCo)も始めています。
結論から言うと、その保険は後から全部解約しました。今入っているのは火災保険と自動車保険だけです。手数料の重さを理解していないまま、勧められるとおりに払っていたのがこの時期でした。保険そのものが悪いという話ではなく、中身を分からないまま契約したのが私の失敗です。
「節税になる」と言われると、よく分からなくても入りたくなります…。
私も同じでした。契約する前に、手数料と中身を自分の言葉で説明できるかを一度確かめてみてください。
なお、何がよい・悪いは人によって変わるので、個別の商品をここで勧めることはしません。私がした遠回りを、そのまま事実として置いておきます。
3年目:600万円に上がった。でも、使ってはいけないカードを切った
3年目、私は自分の市場価値を測るために転職活動をして、他社から年収600万円の提示を受けました。そして会社の上司との雑談で「他社から600万円の話をもらっていまして」と、つい漏らしてしまいます。
噂はすぐ社長に届き、面談の末に年収は600万円へ上がりました。要求は通ったのに、私は社長室を出たあと、まったく喜べませんでした。3年かけて積み上げた信用が、その瞬間に大きく減ったのが分かったからです。
自分の市場価値を知るために転職活動をするのは、やって損のないことだと今も思っています。ただ「他社に誘われているから」を昇給の材料に使うのは、信用と引き換えの1回限りのカードです。返済を急ぎたい気持ちがあると、こういう近道に手が伸びます。
4年目:年収800万円。一番しんどかった年でもある
3年目の冬から退職が続き、薬剤師が5人いた店舗は、気づけば私1人になっていました。昼休みは取れず、40度の熱があっても出勤し、帯状疱疹もできました。それでも文句は言わず、ただ回し続けていた時期です。今なら休むべきだと思いますし、休める体制を作るのが管理者の仕事だと考えています。
そんなとき、日頃から気にかけてくれていた当時の役員に呼び出され、「私の権限で年収を800万円にする。だから最低でもあと1年半は辞めないでほしい」と言われました。後から知ったのですが、その人にそんな権限はありません。本部に乗り込んで交渉し、もぎ取ってきてくれた昇給でした。
3年目に自分で脅して取った600万円と、4年目に人が持ってきてくれた800万円。同じ昇給でも、後に残るものはまるで違いました。
5年目:300万円を失いました
年収800万円、返済も順調、残る奨学金は半分。このあたりで私の中に、危ない万能感が芽生えていました。「俺、資本主義の勝ち組に乗ったんじゃないか」と本気で思っていたのです。
ある日、飲食店で隣の席にいた知らない男性から声をかけられ、投資セミナーに誘われました。話の中身は、有名な本の引用、インフレの歴史、暗号資産の可能性。9割は正しい情報です。その中に「年に2割の配当がつく」という、あり得ない1割の猛毒が混ぜてありました。
あとから調べて、高い配当を先に約束して出資を集める型だと分かりました。後から入った人のお金を配当に回すポンジ・スキームと呼ばれる形に近い話です。
「これに乗れば残りの奨学金が一瞬で消える」。そう考えた私は、激務の中で貯めた300万円を全額振り込みました。期日になっても入金はなく、問い合わせても曖昧な言い訳が返ってくるだけ。震える手で案件名を検索したら、画面には「出金停止」「飛んだ」という書き込みが並んでいました。
お金より苦しかったのは、恥ずかしさです。親にも言えず、毎日作り笑いで出勤していました。奨学金1000万円を背負ったときより、この孤独のほうが重かったと今でも思います。
この後、私は「二度と騙されない」ためにFPと簿記の勉強を始めました。詐欺は、こちらの無知と強欲の両方を突いてきます。片方だけ塞いでも足りないと、身銭を切って理解した年でした。
「年に2割」のように、利回りを先に約束する話が出たら、その場でお金を動かさない。
表の5年目だけ資産が減っているのは、この300万円です。表の資産は4年目の500万円から5年目の250万円なので、引き算すると減り幅は250万円で、失った300万円とはぴったり重なりません。資産の列は当時の記録のままで、内訳までは残っていないからです。負債は毎年きちんと減っているのに、資産だけが落ちている。返済を頑張ることと、お金を守ることは別の技術だと分かる1行だと思います。
6年目:年収900万円で転職。残りの400万円を終わらせた
1年目から参加していた地域の飲み会で親しくなった知人から、別の地域で薬局をしている社長を紹介してもらいました。提示されたのは「土日休み・年収900万円」。恩人と約束した1年半を守り、引き継ぎを終えてから移りました。
転職先では、未経験の医療事務スタッフの教育と、赤字の立て直しが役割でした。薬局の利益を大きく動かす「地域支援体制加算」(一定の条件を満たした薬局が、国から受け取るお金に上乗せできる仕組み)を取りにいきました。当時、この加算の施設基準には開局時間の条件があり、平日は1日8時間以上、土曜日または日曜日のどちらかに一定時間以上開局し、週45時間以上開けていることが求められていました。私のいた薬局では、この条件を満たすために土曜日に開ける形を取ることになり、私も土曜に出る必要がありました。一方で、私のオファーは土日休みでした。
出典:厚生労働省「特掲診療料の施設基準等及びその届出に関する手続きの取扱いについて」(2026年度の改定より前の地域支援体制加算の施設基準・2026年9月28日閲覧)。この加算は2026年度の改定で「地域支援・医薬品供給対応体制加算」に再編されているので、今の条件は厚生労働省の最新の資料で確かめてください。
そこで先に交渉しました。「私が中心になってスタッフを育て、確実に加算を取って会社の利益を上げます。その代わり、条件外の土曜出勤には別途きちんと残業代をください」。後から文句を言うのではなく、相手の利益を先に約束して自分の対価を握る。転職したときに提示された年収は、表のとおり900万円です。この交渉があったおかげで、そこに土曜出勤の手当が上乗せされ、本業の年収は最高で980万円まで届きました。
条件を変えてほしいって、後からだと言いにくくないですか?
後から言うと不満に聞こえますが、先に言えば交換条件になります。順番を変えるだけで、話の通り方が変わりました。
そして、6年目の頭に残っていた負債400万円を、この年のうちに終わらせています。毎月13万円のペースだけなら2年半以上かかる額でした。年収が上がった年に、一気に片付けた形です。なお、この年は表の資産も250万円から1100万円に増えています。手取り月給57万円の12か月分では説明がつかない増え方ですが、当時の記録に内訳が残っていないので、推測で埋めずに残っている数字だけをそのまま載せています。
7年目:残高0。生活は軽自動車のまま
7年目、負債は0、資産は1300万円、手取りは月60万円になりました。それでも私は、高級車を買う同期を横目に、維持費の安い軽自動車に乗り続けました。
返済が終わってからしたのは、生活を広げることではなく、返済に回していた13万円も含めて、浮いたお金をそのまま投資に回すことでした。個別の商品名は書きませんが、指標に連動するインデックス投資を、ただ淡々と続けただけです。派手さはありません。この地味さが、詐欺で300万円を失った後の私に残った唯一の作戦でした。
そもそも、なぜ薬学部で1000万円になるのか
借りすぎた自分が悪いんだと、ずっと思っていました…。
「1000万円は借りすぎでは」と思われるかもしれません。その感覚は自然だと思います。ただ、借りられる額の仕組みを見ると、そこまで特別な数字ではないことが分かります。
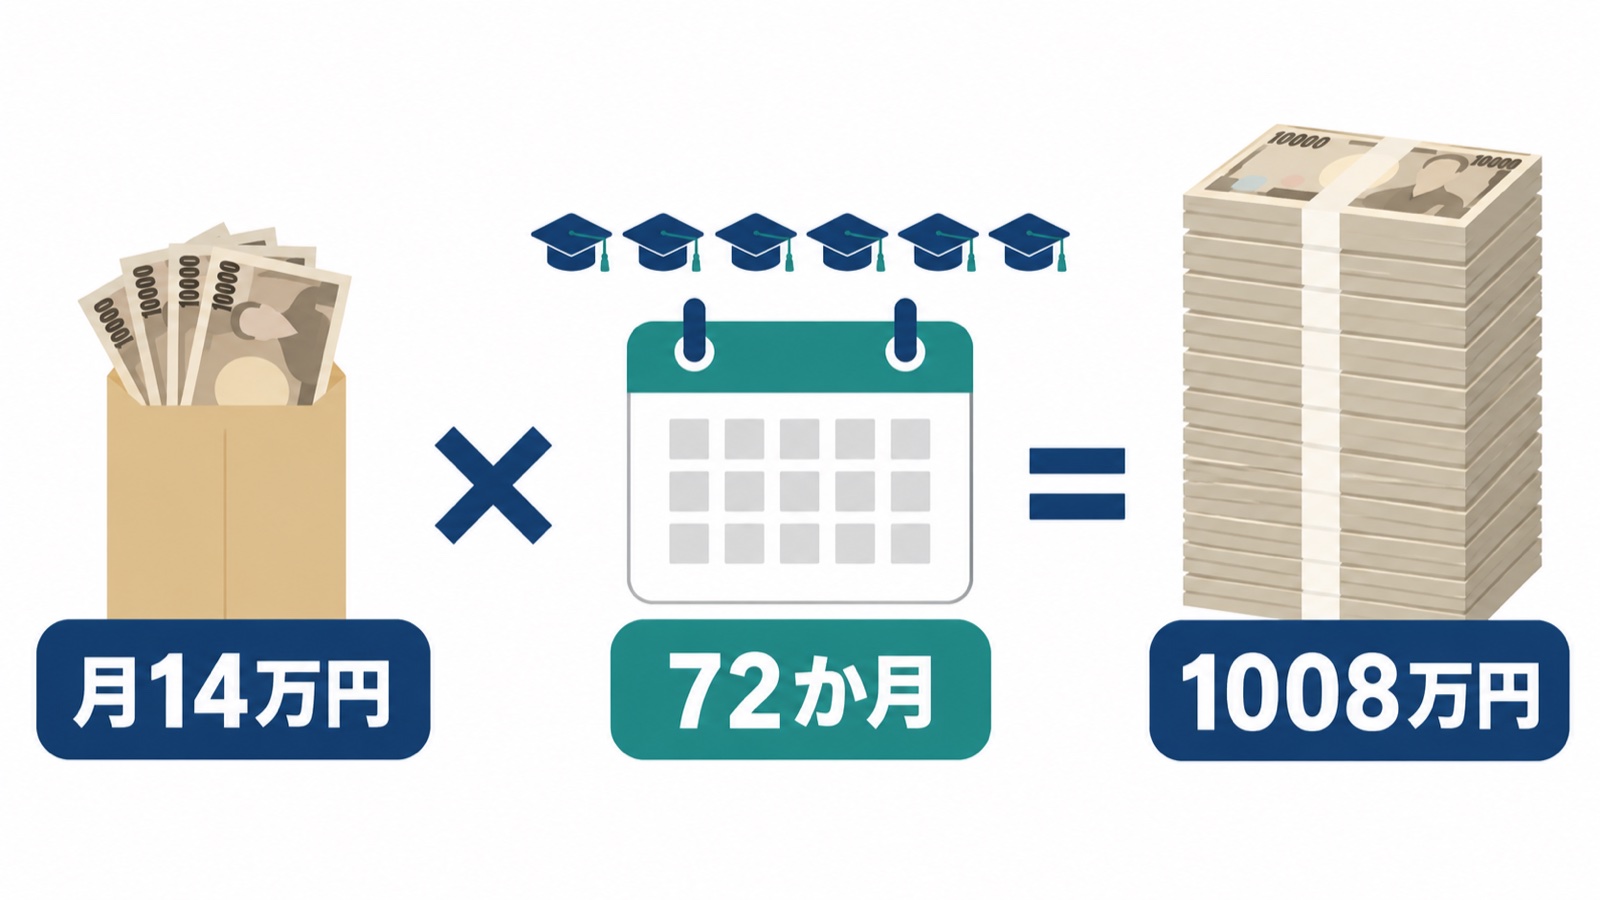
日本学生支援機構の第二種奨学金(利息が付くタイプ)は、貸与月額を自分で選ぶ形です。そして私立大学の薬学・獣医学課程の場合、月額12万円を選んだ人は、さらに月2万円の増額を申し込めます。つまり月14万円です。
薬学部は6年制なので、貸与を受ける期間は72か月です。月14万円を72か月ぶん借りると1008万円になります。真面目に上限近くまで借りて6年通っただけで、1000万円台に届く計算です。
出典:独立行政法人日本学生支援機構「第二種奨学金の貸与月額」(2026年9月28日閲覧)
つまり「借りすぎた自分が悪い」と責める必要は、あまりありません。6年通うために必要な額を借りた結果です。問題は借りたことではなく、返し方を知らないまま社会に出てしまうことだと思っています。
返す前に、名前だけでも知っておきたい3つの制度
私は制度を使わずに毎月13万円を返し切りましたが、それは1年目から管理薬剤師の給与だったからできたことです。同じやり方を誰にでも勧めるつもりはありません。
日本学生支援機構には、返し方を変えるための制度があります。どれも収入などの条件があり、細かい条件も改定されるので、ここでは名前と大枠だけ挙げます。自分が対象かどうかは、必ず公式サイトか窓口で確かめてください。
制度を使うと、損をしたり不利になったりしませんか?
減額返還は返す総額が減るわけではありません。それでも、返済が止まって延滞になるよりはずっといいと私は考えています。
| 制度 | どういうものか | 覚えておく点 |
|---|---|---|
| 繰上返還 | 全額または一部を繰り上げて返す | 第二種では、繰り上げた期間にあたる利子がかからない(返還が始まるまでの据置期間の利子はかかる) |
| 減額返還 | 月々の返還額を2分の1・3分の1・4分の1・3分の2に減らす | 返還期間が延びるだけで、返還する総額そのものは減らない。1回の願出で適用は12か月。願出を繰り返して減額を受けられるのは、通算で最長15年(180か月)まで |
| 返還期限猶予 | 一定期間、返還を待ってもらう | 適用は通算10年が限度。災害・傷病・産休育休などは例外がある |
出典:独立行政法人日本学生支援機構「繰上返還申込み」「月々の返還額を少なくする(減額返還制度)」「返還を待ってもらう(返還期限猶予)」(いずれも2026年9月28日閲覧)
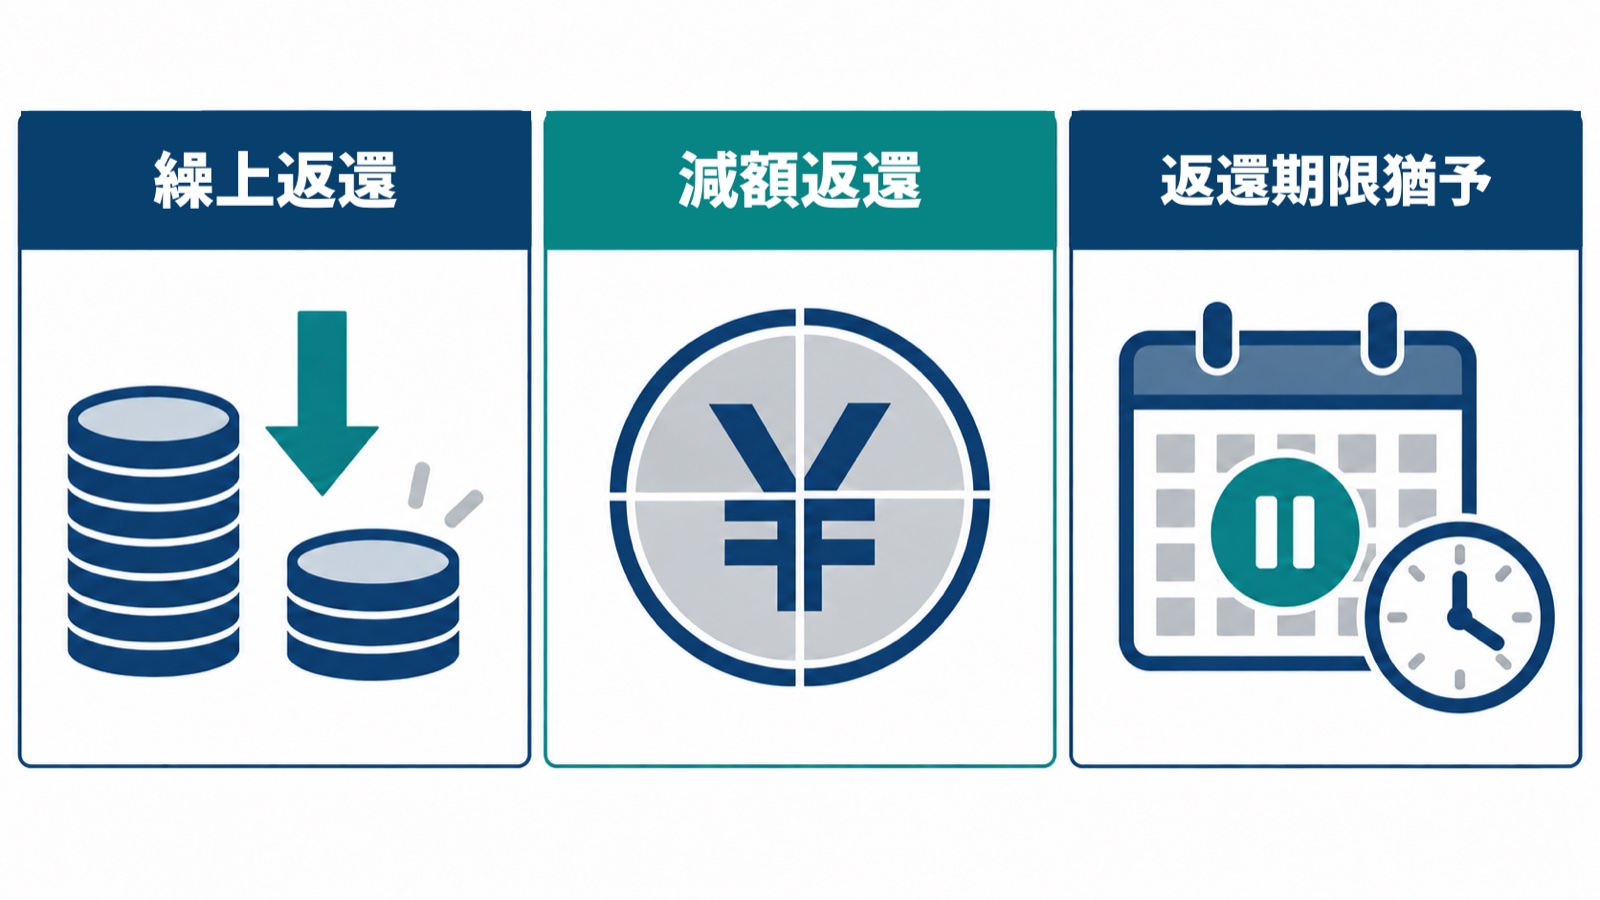
ひとつ注意したいのは、減額返還や返還期限猶予が適用されている期間は繰上返還ができない、という関係があることです(出典:独立行政法人日本学生支援機構「繰上返還申込み」2026年9月28日閲覧)。どれが自分に合うかは収入や状況で変わりますし、条件も見直されます。気になる場合は、日本学生支援機構の公式サイトか窓口で最新の内容を確認してください。
「制度を使うのは負け」ではありません。返済が止まって延滞になるほうが、後々の選択肢を狭めます。
今の私が、1年目の自分に言うとしたらこの5つ
- 返済額は下げない。ただし、下げられる制度があることは先に知っておく
- 昇給したら、増えた分を生活費の口座に混ぜる前に、返済と貯蓄へ先に移す
- 「他社に誘われている」は、信用と引き換えの1回限りのカードだと思っておく
- 利回りが先に約束されている話は、内容がどれだけ立派でも距離を取る
- 年収を上げたいなら、金額の前に「任される範囲」を先に取りにいく
最後のひとつが、私の場合は一番効きました。1年目に「管理薬剤師を経験したいです」と言ったのも、6年目に土曜出勤の条件を先に握ったのも、やっていることは同じです。先に任される場所を取ると、金額は後からついてきやすくなります。
いま職場を変えることも含めて考えているなら、薬剤師に絞って相談できるところを見ておくのは悪くないと思います。ここから先に出てくるサービス名のリンクには、広告(アフィリエイトリンク)が含まれます。
エムスリーキャリアが運営する薬キャリAGENTと、調剤薬局グループが母体のお仕事ラボ。どちらも薬剤師の求人を専門に扱うところです。正社員・パート・派遣のうちどの働き方を扱っているかは会社ごとに違うので、申し込む前に各社の公式サイトで確かめてください。
私は採用の面接を担当する側にいたので、利用者としての体験談は書けません。書けるのは、どこを見て選ぶかという基準までです。
よくある質問
返済しながら投資もしていいですか
私は1年目から返済と貯金を並行し、2年目にiDeCoを始めました。ただ、5年目に300万円を失っているので、順番としては「知ってから」だと思っています。仕組みが説明できないものにお金を入れると、返済のスピード以前の話になります。何が正解かは収入や家族の状況で変わるので、ここで断定はしません。
繰り上げ返済はしたほうがいいですか
第二種の場合、繰り上げた期間にあたる利子はかからない扱いになっています(返還が始まるまでの据置期間の利子はかかります)。その点では返すほど負担は軽くなります。一方で、手元の現金は確実に減ります。私なら「生活費の何か月分を残すか」を先に決めてから、超えた分だけを繰り上げに回します。
面接で「奨学金の返済がある」と言っていいですか
言ってはいけない決まりはありません。ただし、どう受け止めるかは会社によって変わります。私自身は1年目の面接で年収の希望を出しませんでした(理由は上の1年目の節に書いたとおりです)。返済があることを伝えるなら、条件の要求としてではなく、働き方の前提として短く置くほうが伝わると感じています。
何年で返すのが普通ですか
「普通は何年」という数字は、ここでは出しません。借りた額も収入も人によって違いすぎるからです。私の場合は、月13万円という返済額のほうが先にあって、それを払える職場を選んだ結果が6年でした。年数から考えるより、毎月いくらなら生活が壊れないかから考えるほうが現実的だと思います。
まとめ
1000万円という数字を見ていると、自分の人生がまるごと押さえつけられている気分になります。私もそうでした。ただ実際に起きたことは、毎月13万円の引き算が続いて、6年目に終わった、それだけです。
途中で300万円を失いました。信用を減らす昇給の取り方もしました。完璧にやった人間ではありません。それでも終わったのは、返済額を下げずに済む収入を先に取りにいったからだと思っています。
返し方を工夫する余地は制度の側にもあります。収入を上げる余地は職場選びの側にもあります。どちらか片方ではなく、両方を並べて見てもらえたらうれしいです。年収の上げ方そのものについては、採用する側から見た職場の選び方を転職サイトを「使うな」は本当か(採用する側が見ていた仕組み)にまとめています。
並べて見る2つ
- 返し方を変える制度(繰上返還・減額返還・返還期限猶予)
- 収入を上げる余地がある職場選び
ここから下の2つは、この記事で広告としてご紹介するところです。いずれも運営会社と公式サイトの情報を確認しています。順位をつけるものではありませんし、ほかにも事業者はあります。詳しい条件は各社の公式サイトで確認してください。
調剤薬局を母体にしたところで、派遣も含めて相談したい人はこちら。株式会社メディカルリソース(日本調剤グループ)が運営しています。

薬剤師の求人を専門に扱うところです。どの職場(調剤薬局・病院・ドラッグストア・企業など)の求人を扱っているかは公式サイトに載っているので、そこで確かめてください。アポプラスキャリア株式会社が運営しています。

どこに相談するとしても、先に決めておくことは同じです。毎月いくらなら返しながら生活できるのか。その1行さえ持っていれば、あとは選ぶだけになります。
