この記事にはプロモーション(広告)が含まれます。
「毎月35万円もらってるのに、手取り27万っておかしいよ!」薬剤師2年目の私は、給料明細を見てこう叫びました。そのあとすぐ「節税になる」保険に3つ入り、翌年ごろには要らない保険をすべて解約しています。
この記事では、私が積立型の保険を解約した理由と、保険を見直すときの考え方が分かります。病気やけがの時に国の制度でどこまで支えてもらえるかも、公的な資料で確かめながら書きます。
勧められて入った保険、本当に必要なのか分からないんですよね。

その気持ち、よく分かります。私も入った時は、中身をほとんど見ていませんでした。
※特定の保険商品や保険会社を勧める記事ではありません。解約するかどうかは、ご自身の状況で決めてください。
結論:保険は「仕組みを知ってから選ぶ」
先に結論です。保険は、公的な保険と手数料の仕組みを知ってから選ぶ。これだけで、入りすぎはかなり防げます。
私が失敗したのは、仕組みを知らないまま「節税」という言葉だけで決めたからです。保険そのものが悪いわけではありません。
じゃあ、保険は全部やめたほうがいいんですか?


そうではないです。私も火災保険と自動車保険には入っています。大事なのは「何のために入るか」を自分で言えることです。
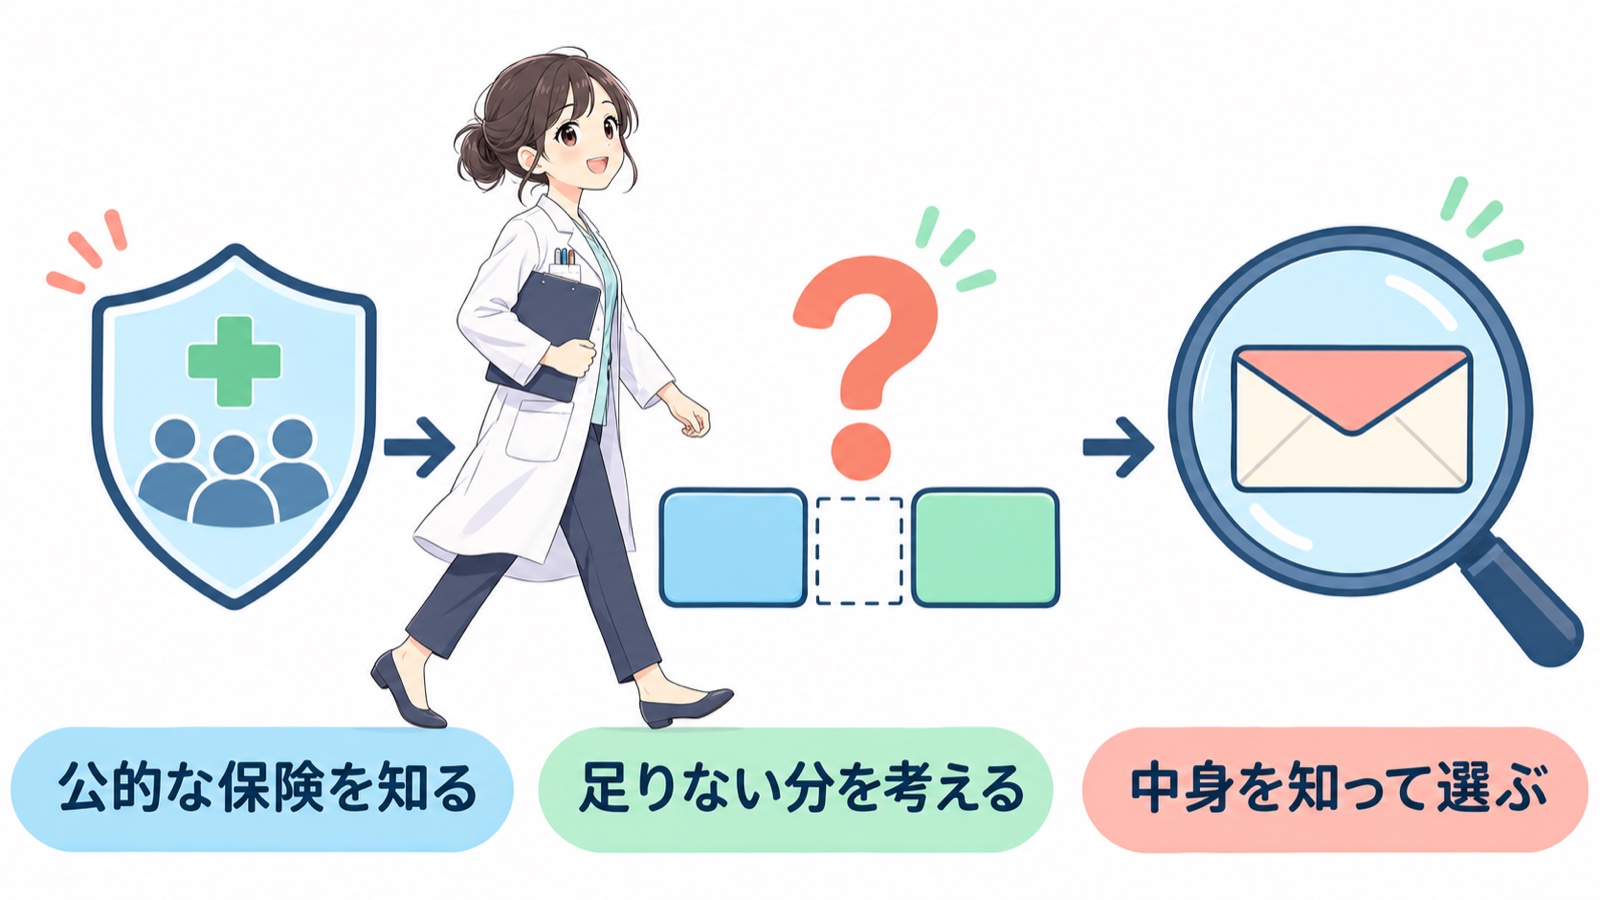
見直すときは、次の3つの順で考えると迷いにくくなります。
- 病気・けが・もしもの時に、公的な保険で出るお金を知る
- それでも足りない分だけ、民間の保険で備えるか考える
- 入るなら、保険料の中に何が入っているかを知ってから選ぶ
私が2年目に3つの保険に入って、解約するまで
私が保険に入ったきっかけは、さっきの給料明細です。手取りを増やしたくて、税金の勉強を始めました。
そこで知ったのが、保険料を払うと税金が少し安くなる仕組みです。同じころ、iDeCoとふるさと納税も始めました。
そのとき入ったのが、積み立て型の個人年金と医療保険などの3つです。お金の相談に乗ってくれた人からは「積み立て型だから損はしない」と勧められました。
損しないなら、入っておいて良さそうに聞こえますけど…。
当時の私もそう思いました。正直、節税のことばかり考えていて、中身を見ていなかったんです。
解約を決めた理由
3年目のころ、私は「お金を守って増やす」ことを本気で考え始めました。そこで気になったのが、保険料の中身です。
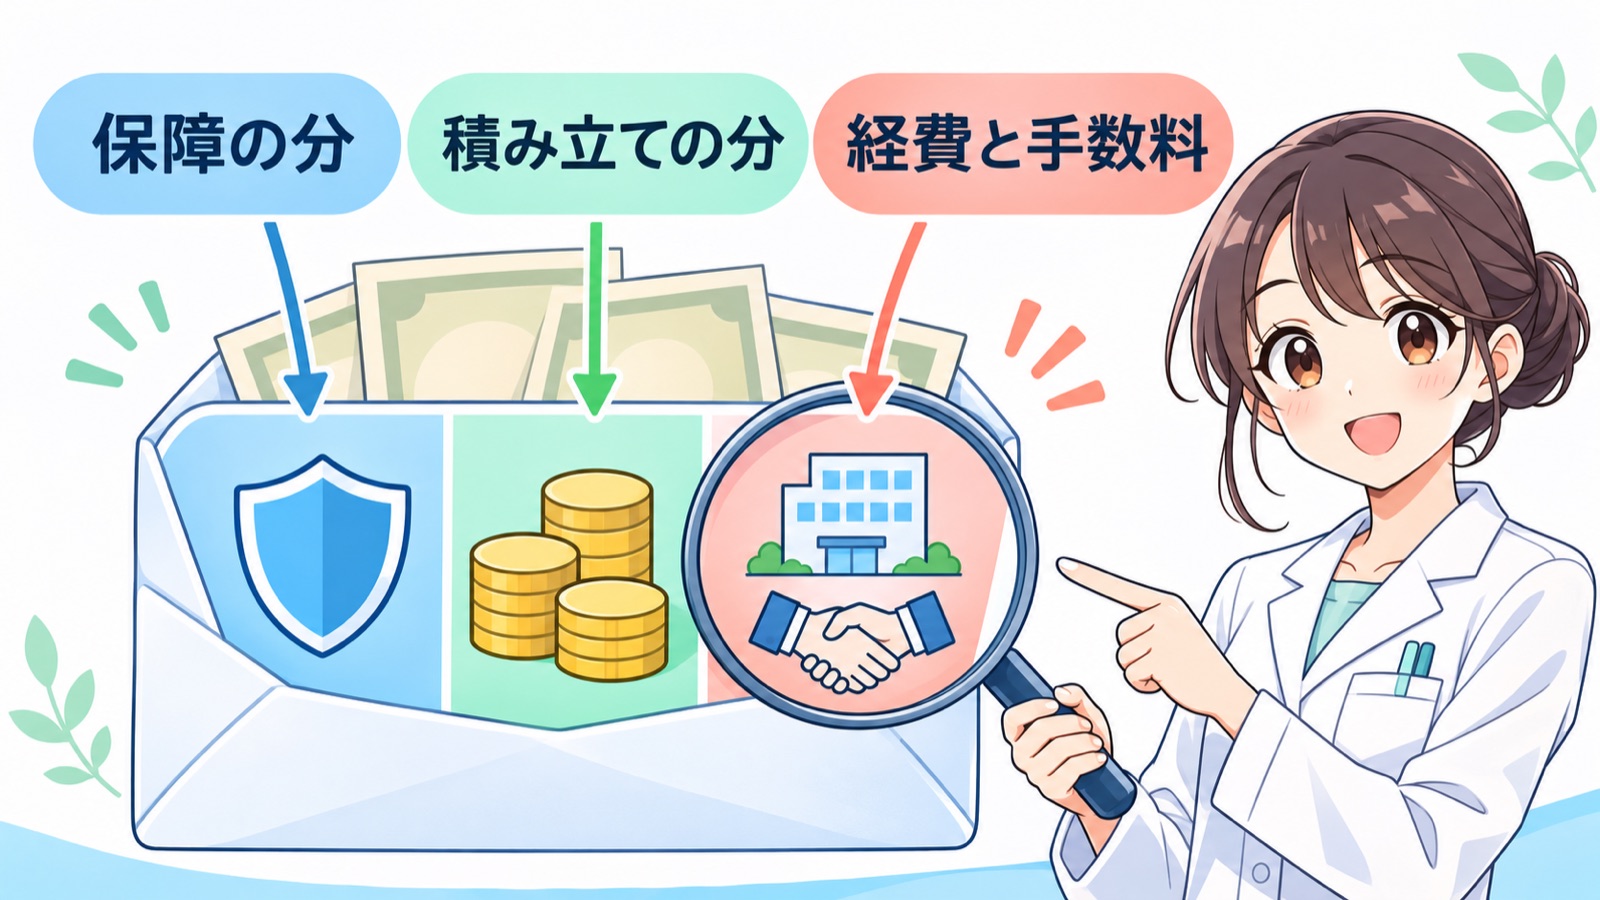
- 保険料には、保障や積み立てのほかに、保険会社の経費や売る人への手数料も入っている
- 積み立てて増やしたいなら、手数料の少ない方法を自分で選べる
手数料の仕組みを知って、積み立て型の個人年金と、要らないと判断した医療保険をすべて解約しました。浮いたお金は、昇給で増えた手取りと合わせて貯金に回しました。
病気の出費については、健康保険などの公的な保険がかなり支えてくれます。保険を見直す前に知っておきたいところなので、このあと公的な資料をもとに詳しく書きます。
今の私が入っているのは、火災保険と自動車保険だけです。あとでFP3級も取り、お金の仕組みを学び直しました。
これは私の場合の判断です。家族構成・貯金の額・持病の有無で、必要な保険は人によって変わります。
病気の出費は、まず公的な保険が支えてくれる
会社員の薬剤師なら、病気やけがの時の支えは、すでに健康保険にあります。民間の医療保険を考える前に、ここを知っておくと判断が変わります。
医療費の上限がある「高額療養費制度」
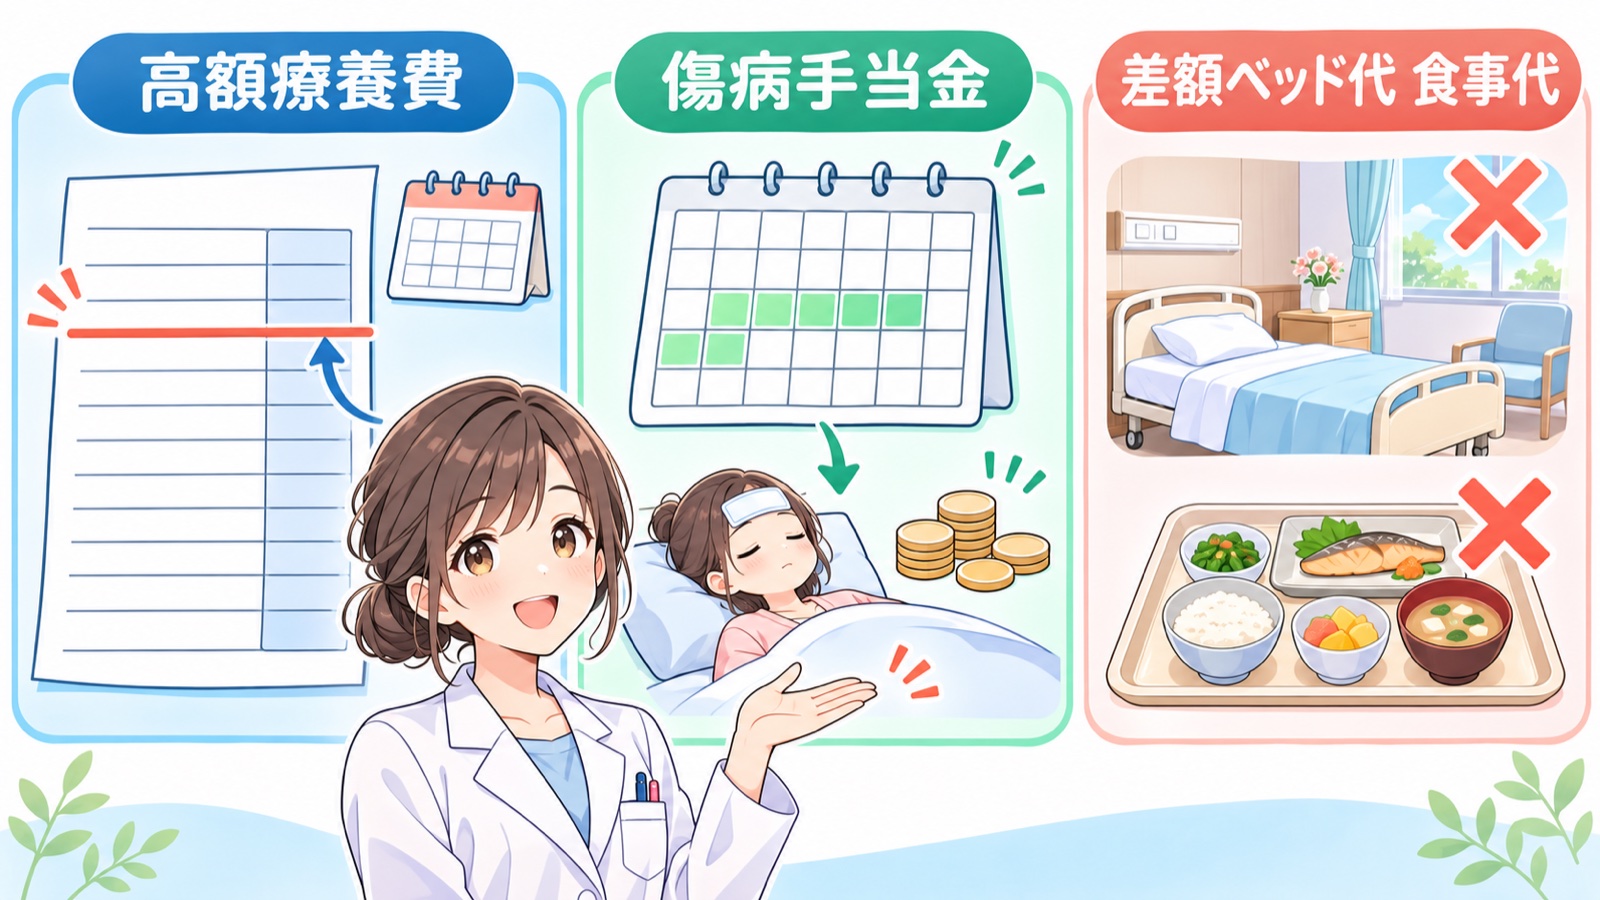
1か月の医療費の自己負担には、上限があります。上限を超えた分は払い戻されます。これが高額療養費制度です。
厚生労働省のページには、こんな例が書かれています。70歳未満で年収約370万円〜約510万円の人が、医療費100万円の治療を受けた場合です。自己負担は約9.3万円まで抑えられます。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」(2026年11月11日閲覧)
※上限額は、所得の区分や受診した時期で変わります。自分の額は、このあとの「自分で調べる手順」で確かめてください。
2026年8月の診療分からは、月ごとの上限額が見直されました。さらに「年間上限」も新しくできています。
8月から翌年7月までの1年間で、自己負担が年間の上限に届いたら、その先は払い戻されます。長く治療が続く人には心強い仕組みですね。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」(2026年11月11日閲覧)/厚生労働省「医療保険制度改正法が成立しました」(2026年11月11日閲覧)
入院したら、全部この制度でまかなえるんですか?
全部ではありません。差額ベッド代や入院中の食事代は対象外です。ここが自分で払うお金になります。
協会けんぽのページには、保険外併用療養費の差額部分や、入院時の食事代などの自己負担は対象にならない、と書かれています。個室を希望した時の差額ベッド代や、先進医療の技術料がこれに当たります。
出典:全国健康保険協会「高額療養費」(2026年11月11日閲覧)
働けない時の「傷病手当金」
病気で仕事を休んで給料が出ない時は、健康保険から傷病手当金が出ます。協会けんぽのページにある条件と中身は次のとおりです。
| 項目 | 中身 |
|---|---|
| 条件 | 仕事以外の病気・けがの療養で休み、仕事に就けず、連続3日を含めて4日以上休み、その間の給料が出ていない(出ていても傷病手当金の額より少なければ、差額が出ます) |
| 1日あたりの額 | 支給が始まる前の12か月の標準報酬月額の平均を30で割り、3分の2をかけた額 |
| 期間 | 支給を始めた日から通算1年6か月 |
出典:全国健康保険協会「傷病手当金」(2026年11月11日閲覧)
ちなみに、これは会社員などが入る健康保険の制度です。国民健康保険(市区町村の国保や、薬剤師国保などの国保組合)の人は、入っている保険の扱いを確かめてください。
もしもの時に家族へ出る「遺族基礎年金」
亡くなった時に、子のある配偶者や子に出る年金もあります。日本年金機構のページでは、2026年4月分からの額がこう書かれています。
- 子のある配偶者が受け取る場合(昭和31年4月2日以後に生まれた人):847,300円+子の加算
- 子の加算:1人目・2人目は各243,800円、3人目からは各81,300円
出典:日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」(2026年11月11日閲覧)
受け取るには、亡くなった人の保険料の納付などの条件があります。会社員なら、これに遺族厚生年金が上乗せされることもあります。
民間の保険を考える前に
- 医療費には月ごとと年間の上限がある
- 休んで給料が出ない時は傷病手当金がある
- 子どもがいれば遺族基礎年金がある
- 足りないのは、差額ベッド代・食事代などの「対象外」の部分と、傷病手当金で埋まらない収入の差
あなたの場合、この「対象外」の出費は貯金でまかなえそうですか?そこが民間の保険を考える出発点です。
「保険で節税」は、どれくらい得なのか
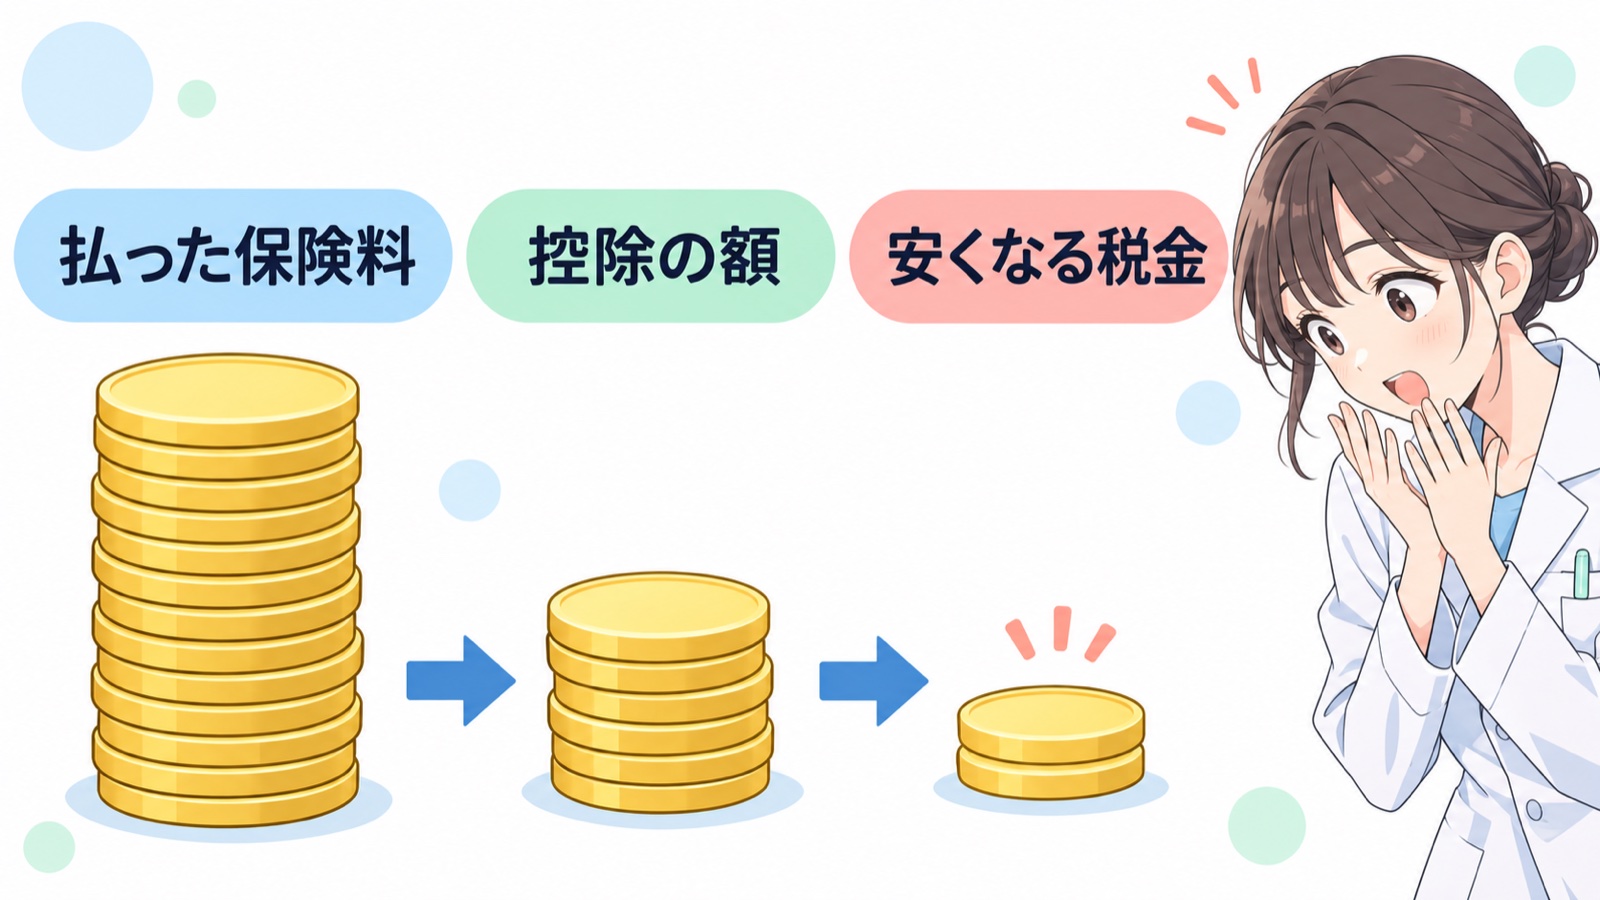
保険料を払うと、生命保険料控除で税金が少し安くなります。でも、払った保険料がそのまま戻るわけではありません。
国税庁のページでは、2012年1月1日以後の契約(新しい契約)の控除はこう決まっています。
| 1年間に払った保険料 | 控除される額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超〜4万円以下 | 保険料×1/2+1万円 |
| 4万円超〜8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
出典:国税庁 タックスアンサー「生命保険料控除」(番号1140)(令和8年4月1日現在の法令等・2026年11月11日閲覧)
生命保険料・介護医療保険料・個人年金保険料の3つを合わせても、控除の上限は12万円です。
※2026年(令和8年)分の所得税は、23歳未満の扶養している家族がいる人の場合、一般の生命保険料控除の上限が6万円になる特例があります(3つの合計の上限12万円は同じ)。くわしい条件は国税庁のタックスアンサー(番号1140)で確かめてください。
年に10万円払ったら、10万円分の税金が安くなるんじゃないんですか?
ここは勘違いしやすいところです。控除は「所得から引ける額」で、安くなる税金はそれに税率をかけた分だけです。
つまり、保険料を年8万円払っても、引けるのは原則4万円まで。安くなる税金は、さらにその一部です。私は「節税」という言葉に引っぱられて、払うお金の大きさを見ていませんでした。
保険料の中には、手数料も入っている
保険料は、全部が保障や積み立てに回るわけではありません。保険会社の経費や、売る人への手数料も入っています。
誰に、いくら入る仕組みかを知ってから選ぶ。これが私のいちばんの学びです。
手数料があること自体は、悪いことではありません。人が説明してくれる手間には、お金がかかります。困るのは、その中身を知らないまま決めてしまうことです。
勧めてくれた人は親切だったし、疑うのも気が引けます…。
疑う必要はないです。費用がどれくらいかかるかを聞くのは、買う側の当たり前の確認です。
金融庁も、保険を含む金融商品の販売会社が、お客さんの利益を第一に売っているかを調べ、結果を公表しています。売る側の仕組みを国も見ている、ということです。
出典:金融庁「リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果(2023事務年度中間報告)」(2024年・2026年11月11日閲覧)
積み立てて増やすことが目的なら、保険と、手数料の少ないつみたて投資などを比べてから決める方法もあります。ただし、投資は元本が減ることもあり、保障もありません。私の場合は、その比べ方を知って積み立て型の保険をやめました。
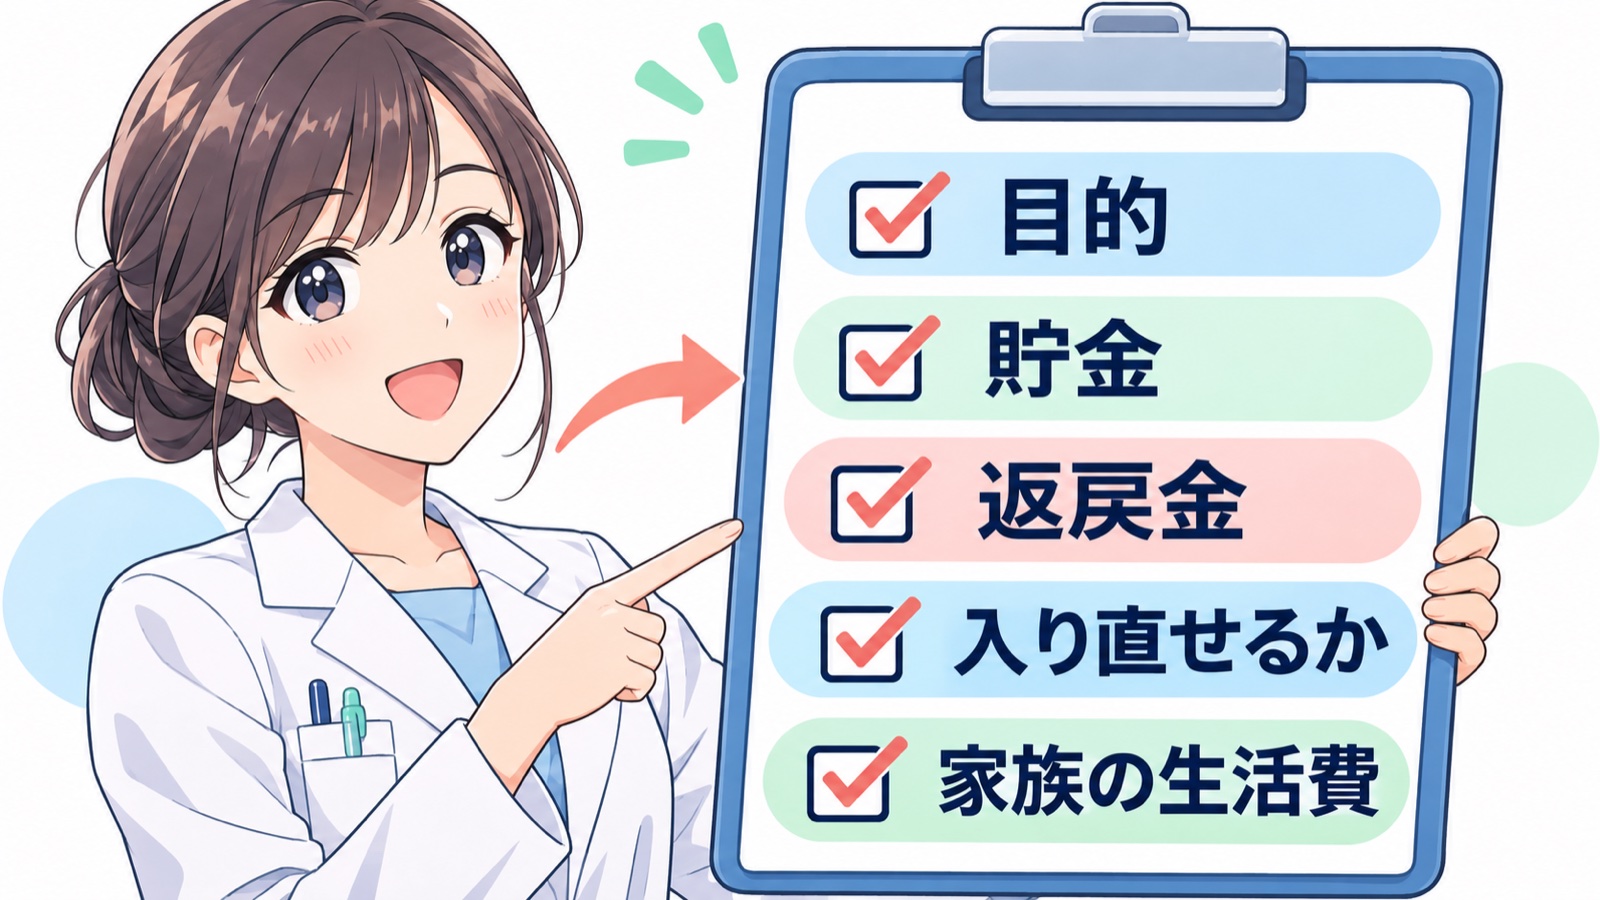
解約を考える前のチェックリスト
解約は、一度すると元に戻せないことが多いです。決める前に、今の保険の中身を紙に書き出す。次の項目を順に見てみてください。
- その保険は何のために入ったか(保障か、積み立てか、節税か)
- 公的な保険でまかなえない部分を、貯金で払えそうか
- 今やめたら、戻るお金(解約返戻金)はいくらか
- 持病などで、新しく保険に入り直しにくくならないか
- 家族がいる場合、もしもの時の生活費が足りるか
戻るお金がいくらかは、入っている保険会社の窓口に聞けば教えてもらえます。あなたは、今の保険に入った理由をすぐ言えますか?
解約したお金にかかる税金
解約で受け取ったお金は、原則として一時所得になります。国税庁の計算は「受け取った額−払った保険料−特別控除50万円」で、税金の計算に入るのはその2分の1です。
出典:国税庁 タックスアンサー「生命保険契約に係る満期保険金等を受け取ったとき」(番号1755)(令和8年4月1日現在の法令等・2026年11月11日閲覧)
受け取った額が、払った保険料の合計より少なければ、もうけは出ていません。その場合、一時所得はゼロになります。年の途中で解約しても、その年に払った保険料は生命保険料控除に使えます。
出典:国税庁 確定申告書等作成コーナー「年の中途で生命保険契約を解約し解約一時金を受け取った場合」(令和5年分・2026年11月11日閲覧)
自分で調べる手順
自分の上限額などは、公式ページで調べられます。
- 「協会けんぽ 高額療養費」で検索し、全国健康保険協会の「高額療養費」のページを開く
- 70歳未満の人の上限額の表で、自分の標準報酬月額の行を探す
- 健康保険組合に入っている人は「(組合の名前) 高額療養費」で検索し、組合のページで同じ説明を探す
- 控除は「国税庁 1140 生命保険料控除」で検索し、タックスアンサーのページを開く
標準報酬月額は、毎月の給料をもとに決まる保険料の計算の基準の額です。自分の額が分からなければ、会社の給与の担当の人に聞いてみてください。
あなたの健康保険は、協会けんぽと組合のどちらですか?
よくある質問
薬剤師は医療保険に入らなくていいですか?
人によります。高額療養費制度や傷病手当金でまかなえる範囲は大きいですが、対象外の出費もあります。貯金でまかなえるかを先に考えてから決めるのがおすすめです。
積立型の保険は、すぐ解約したほうがいいですか?
すぐに決めなくて大丈夫です。今やめた時に戻るお金と、続けた時の見込みを、保険会社で確かめてから比べてください。持病などで入り直しにくくなる点も見ておきたいところです。
解約したら税金はかかりますか?
戻ったお金が払った保険料の合計より少なければ、一時所得はゼロです。もうけが出ても、特別控除50万円を引いた後の2分の1が税金の計算に入ります。くわしくは国税庁のページで確かめてください。
まとめ
私は2年目に「節税」のつもりで3つの保険に入りました。仕組みを知らないまま決めたので、あとで積み立て型の個人年金と医療保険を解約しています。

保険をやめることが正解なのではなく、自分で理由を言える保険だけを残すのが大事だと思っています。
- 病気の出費は、まず高額療養費制度や傷病手当金などの公的な保険が支える
- 生命保険料控除は、払った保険料がそのまま戻るわけではない
- 保険料には手数料も入っている。中身を知ってから選ぶ
- 解約するかどうかは、戻るお金・入り直せるか・家族の状況で決める
今日できる次の一歩は、入っている保険を1枚の紙に書き出すことです。「何のために入ったか」が言えない保険があれば、そこから見直してみてください。
